Strategický foresight v praxi aneb Když Shell začal nacvičovat budoucnost
Půlstoletí plánování ve scénářích v Shellu
Jiří Devát
V mahagonem vyloženém „board roomu“ historické budovy C30 v Haagu vzduch sálal jako na poušti. Přitom bylo sotva po půlnoci, jak ukazovaly hodiny vsazené nad vstupní dvoukřídlé dveře, a venku bylo příjemných letních 15 stupňů Celsia. Nad mapami Perského zálivu a kolem monitorů s burzovními křivkami se hemžily desítky lidí. Nebyl to však chaos, spíše moderní zpracování Labutího jezera – přesný, pečlivě nacvičený a vědomý balet v podání Royal Dutch Shell.
Tu noc z prvého na druhého srpna 1990 svítila v Haagu světla na všech ministerstvech a ambasádách, nejen v Shellu. Saddám Husajn ve dvě hodiny ráno místního času napadl Kuvajt a celý svět se z toho právě vzpamatovával. Ne tak Shell. Už na začátku osmdesátých let si firma do svých desetiletých scénářů zanesla znepokojivou nejistotu „lokální vojenský konflikt s globálním dopadem“. Nešlo o proroctví – nikdo nevěděl, zda takový konflikt vůbec vypukne, natož kdy a kde. Když však začala válka o Perský záliv, konkurence teprve horečně zjišťovala, co to pro ropný byznys znamená. Shell už takovou noc jednou prožil – nanečisto. Ve svých scénářích.
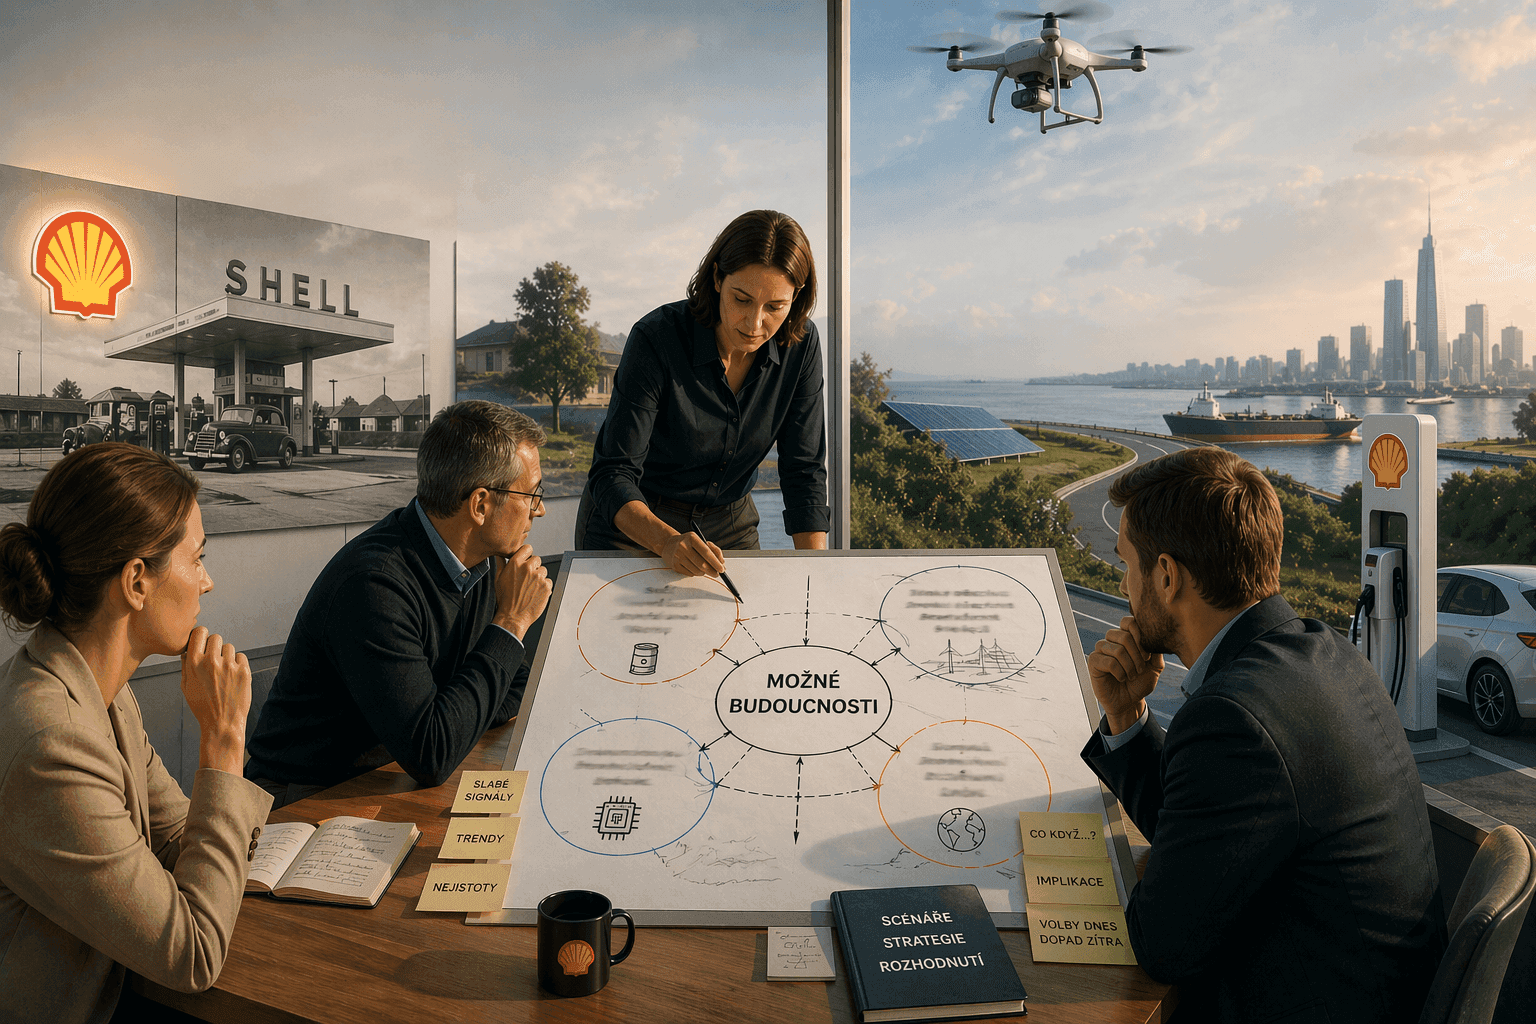
V ropném byznysu se dlouho věřilo, že budoucnost se dá spočítat. Royal Dutch Shell, dnešní Shell plc, na to šel jinak: místo jedné elegantní prognózy (založené na minulosti) začal projektovat několik plausibilních budoucností najednou. A právě v tom byl jeho scénářový trumf. Shell pochopil logiku mezních scénářů dřív, než pro tuto disciplínu vznikl název strategic foresight.
Už v 60. letech v Shellu pracoval průkopnický tým ekonomů, inženýrů a vědců, který zkoumal, jak by se mohl svět vyvíjet a co by to znamenalo pro firmu. Podle samotného Shellu vznikl první soubor jeho globálních scénářů v roce 1972. V době, kdy většina korporací ještě zbožně uctívala extrapolaci minulosti (později inovovanou o tzv. hokejku), to představovalo skoro kacířský čin.
Klíčovou postavou byl Pierre Wack, francouzský ekonom, který stál spolu s Edwardem Newlandem u zrodu systému scénářů v Shellu. Wackova zásluha nespočívala jen v analytickém přístupu, ale v metodě mentálního otřesu: management neměl dostat uklidňující výhled, nýbrž měl být vytržen ze svých jistot. Ve firemní mytologii Shellu je Wack právem „Otcem scénářů“, v praxi však byl spíše profesionálním ničitelem pohodlných iluzí.
Jeho moment slávy nastal těsně před prvním ropným šokem. V září 1972 Wack představil vedení Shellu sérii šesti scénářů, které upozorňovaly na proměnu postojů producentů, růst síly OPEC a možnost blízkovýchodní krize spojené s prudkým růstem cen. Když po jomkipurské válce v říjnu 1973 arabští producenti uvalili embargo na spojence Izraele – USA a Nizozemsko, cena ropy vyskočila během několika týdnů zhruba z 2,50 dolaru na 11 dolarů za barel. Svět byl v šoku. Sic nizozemský Shell už méně.
Právě zde vznikla legenda. Shell netvrdí, že krizi „předpověděl“ v astrologickém smyslu. Tvrdí něco zajímavějšího: že si ji předem mentálně odžil. Díky tomu byli jeho manažeři připraveni rychleji reagovat a firma podle vlastního přehledu vydělala v turbulentních 70. letech miliardy dolarů mimo jiné prodejem zbytných rafinerií a zařízení. To je v korporátním světě mimořádně vysoká návratnost investice do představivosti.
Tím se zároveň ustavila základní poučka Shellu: scénáře nejsou prognózy. V pozdějších materiálech Shell opakuje, že jde o plausibilní, analyticky vystavěné příběhy, nikoli o konsenzuální pohled na budoucnost, a už vůbec ne o samotnou strategii či finální obchodní plán. Jejich úkolem je rozšířit zorné pole, nikoli nahradit úsudek. To je důležitý rozdíl. Forecast slibuje jistotu kontinuity; scénáře zvědomují nejistoty.
Po triumfu roku 1973 se z jednorázového experimentu s plánováním ve scénářích (Scenario Planning) stala instituce. Scénáře pomohly Shellu připravit se na další ropný šok v roce 1979, na úpadek a rozpad Sovětského svazu v 80. letech i na otevření východoevropských trhů, kde Shell viděl příležitost dříve, než padla Berlínská zeď. Firma následně otevírala rafinerie ve východní Evropě a některé západoevropské provozy naopak zavírala či prodávala. Scénáře tak přestaly být intelektuálním cvičením a staly se nástrojem alokace kapitálu.
V 90. letech začal radar Shellu systematicky mapovat kromě geopolitiky i ekologii (poprvé se ekologie objevila ve scénářích z roku 1980 jako nejistota „energetické regulace vyvolané environmentální krizí“). Shell zaujal aktivnější postoj ke klimatické změně a k problémům spojeným s CO2. V roce 2005 pak scénáře upozorňovaly na hrozící propast mezi rychle rostoucí světovou poptávkou po energii a její nabídkou, a zdůraznily význam zemního plynu v celkovém energetickém mixu firmy. V tomto období už Shell nesledoval jen cenu barelu, ale architekturu celého energetického systému. (…v čemž je bohužel Česko 20 let pozadu.)
Tato evoluce vyvrcholila zcela otevřeně sdílenými scénáři světové energetiky. V roce 2008 Shell veřejně publikoval dvojici scénářů Blueprints a Scramble, postavenou na třech tvrdých trendech: (1.) světová poptávka po energii roste, (2.) nabídka s ní má potíže držet krok a (3.) klimatická změna je naléhavá realita. Pozoruhodné je, že vedení Shellu tehdy veřejně naznačilo, že za udržitelnější budoucnost považuje logiku scénáře Blueprints, tedy svět rychlejší regulace a širšího zavádění nízkouhlíkových technologií. Na ropnou firmu to byla téměř hereze; na instituci uvažující ve scénářích jen další důkaz, že používá nejistoty i ke sporu sama se sebou.
Po roce 2010 se scénáře Shellu dál šířily z energetiky do širší společenské sféry. Aktualizace (scénářů Scramble a Blueprints nazvaná) Signals & Signposts upozorňovala na podmínky, které později vedly k Arabskému jaru: společenskou frustraci, mladou populaci bez pracovních příležitostí, ekonomickou volatilitu a vysokou inflaci. A po katastrofě lodi Deepwater Horizon v Mexickém (dnes prý Americkém) zálivu se Shell vracel ke starším scénářům zdůrazňujícím důvěru a transparentnost odvětví, stejně jako nutnou regulaci, aby lépe porozuměl reputačním a politickým důsledkům otřesu, který sice nepostihl Shell přímo, ale zasáhl celé ropné odvětví. Scénáře se tak ukázaly nejen jako nástroj pro investice, nýbrž i jako i obranný mechanismus.
Možná největší důkaz síly metody Scenario Planning však leží mimo samotný Shell. Singapur na počátku 90. let převzal metodu plánování ve scénářích se zjevnou inspirací přístupem Shellu a rozšířil je napříč státní správou. V Jižní Africe pomohl Adam Kahane, bývalý člen foresight týmu Shell, moderovat v letech 1991-92 scénáře Mont Fleur (Hora květů), které se staly součástí intelektuální výbavy přechodu od apartheidu. A zkušenost Shellu se propsala i do scénářů OSN o HIV/AIDS v Africe. Z techniky pro firemní plánování se stal export strategického myšlení.
Ponaučení je nečekaně prosté. Shell se nestal úspěšným proto, že by budoucnost znal. Vynikl proto, že si přiznal, jak málo z ní lze znát. V ropném průmyslu, kde se manažeři rádi tváří jako pokračovatelé geologických událostí druhohor, to byla revoluční myšlenka. Největší inovací Shellu tak nebyl vynález vrtné soupravy, ale cílevědomě a institucionálně pěstovaná nedůvěra k jedinému příběhu zítřka. A v tom je dědictví jeho scénářů stále nepříjemně aktuální.